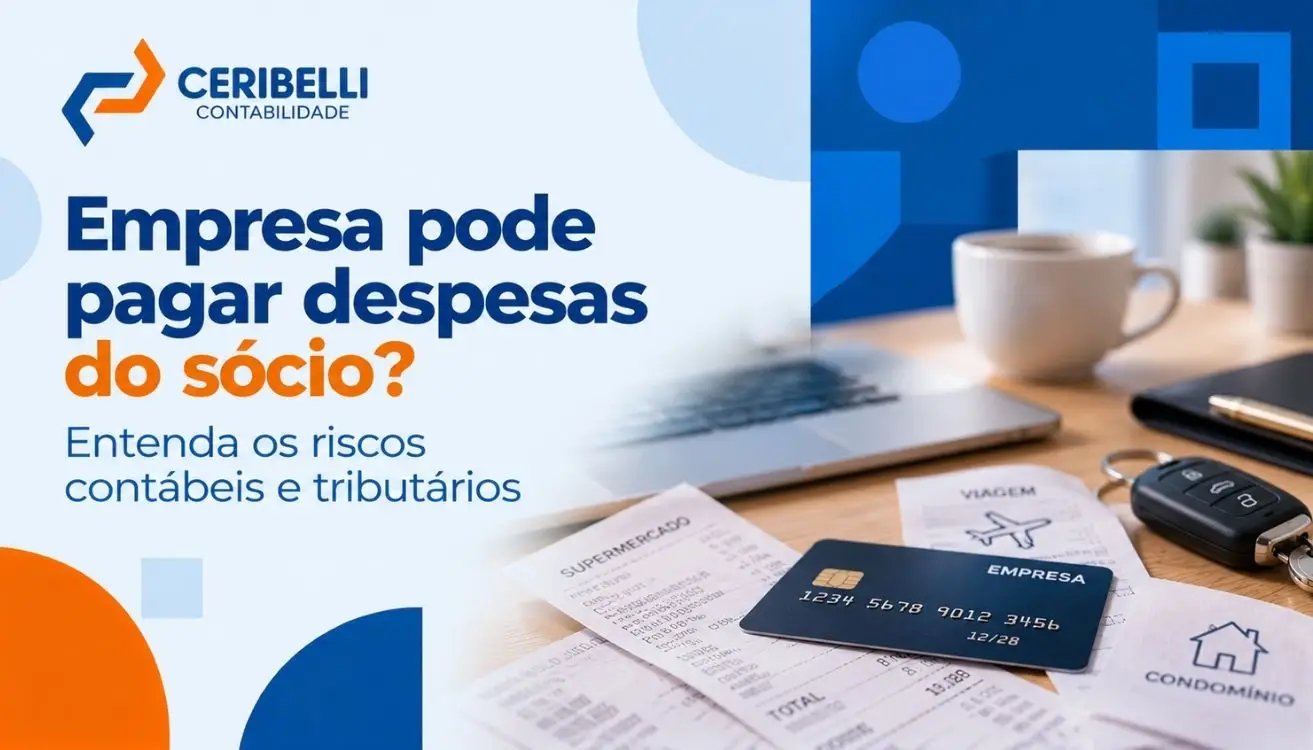

Cartão da empresa usado no supermercado, mensalidade escolar paga pela conta PJ, financiamento do carro particular debitado no banco da empresa e PIX para quitar o cartão pessoal. Essas situações são comuns em negócios nos quais o proprietário ainda trata o caixa empresarial como extensão de sua vida financeira.
Mas afinal, empresa pode pagar despesas do sócio? A resposta exige mais cuidado do que um simples “sim” ou “não”. O pagamento pode acontecer materialmente, mas a contabilidade precisa identificar o que aquela saída representa e quais consequências societárias, tributárias e contábeis decorrem dela.
O erro mais perigoso é registrar automaticamente uma despesa particular como custo ou despesa da empresa apenas porque o pagamento saiu da conta bancária do CNPJ. A movimentação bancária não transforma um gasto pessoal em despesa empresarial.
Pessoa física e pessoa jurídica precisam ser separadas
A empresa possui patrimônio, obrigações e registros próprios. Mesmo em negócios pequenos ou com um único sócio, a escrituração precisa distinguir os fatos da pessoa jurídica das despesas particulares de quem é proprietário do negócio.
Essa separação é indispensável para que balanço, DRE e fluxo financeiro representem a realidade. Quando supermercado, escola, viagens particulares e despesas residenciais entram no resultado empresarial sem tratamento adequado, a margem de lucro fica distorcida e o empresário perde a capacidade de saber quanto o negócio realmente custa.
Despesa paga pela empresa não vira automaticamente despesa dedutível
Para fins tributários, especialmente nos regimes em que a apuração considera despesas e custos, a dedutibilidade depende dos requisitos previstos na legislação. Um gasto particular do sócio não se torna necessário à atividade da empresa apenas porque foi pago com recursos do CNPJ.
No Lucro Real, a análise de necessidade, normalidade, documentação e vinculação com a atividade é particularmente relevante. No Lucro Presumido e no Simples Nacional, embora a forma de cálculo dos tributos seja diferente, a correta escrituração continua sendo necessária para representar o patrimônio, apurar resultados e sustentar distribuições e movimentações com os sócios.
Quais despesas pessoais costumam aparecer na conta da empresa
- supermercado e compras domésticas;
- mensalidade escolar ou faculdade de familiares;
- condomínio e despesas da residência particular;
- viagens sem relação comprovada com a atividade empresarial;
- parcelas de veículo particular;
- fatura de cartão de crédito pessoal;
- assinaturas, lazer e compras particulares;
- transferências sem identificação para contas pessoais.
A existência de um desses pagamentos não permite concluir, isoladamente, qual deve ser o lançamento final. A contabilidade precisa entender o motivo, verificar documentos e identificar se houve adiantamento, remuneração, reembolso, distribuição de resultados, obrigação do sócio perante a empresa ou outra natureza.
Pode lançar tudo como pró-labore?
Também não. Pró-labore é a remuneração do sócio pelo trabalho exercido na empresa e possui tratamento previdenciário e tributário próprio. Transformar despesas particulares em pró-labore apenas no fim do mês, sem coerência com a folha e com os registros, pode criar inconsistências.
Quando o sócio exerce atividade na empresa, o pró-labore deve ser tratado dentro da rotina adequada. A retirada para despesas pessoais precisa ser planejada de forma que a empresa consiga identificar o que é remuneração, o que é lucro efetivamente distribuído e o que corresponde a outras movimentações.
E se a empresa tiver lucro para distribuir?
Distribuição de lucros também não é sinônimo de qualquer PIX feito ao sócio. A existência de lucro precisa ser demonstrada conforme as regras contábeis e tributárias aplicáveis. A Receita Federal diferencia lucros e dividendos de pró-labore, aluguéis e serviços prestados, que possuem tratamentos próprios.
Para empresas do Simples Nacional, por exemplo, a legislação estabelece critérios para a parcela de lucros que pode receber tratamento isento quando não existe escrituração capaz de demonstrar lucro superior. Com escrituração regular, o lucro efetivamente apurado pode sustentar a análise nos termos da legislação aplicável.
Portanto, pagar uma despesa pessoal e depois simplesmente chamá-la de “lucro” não substitui a apuração e a documentação necessárias.
Conta-corrente de sócios resolve o problema?
Contas contábeis de relacionamento com sócios podem ser utilizadas para registrar determinados créditos e débitos quando refletem obrigações reais. Porém, elas não devem funcionar como um depósito genérico para esconder a natureza de pagamentos pessoais.
Saldos elevados e permanentes merecem revisão. A empresa precisa saber se tem efetivamente um valor a receber do sócio, se existe mútuo, se houve adiantamento, se determinado pagamento deve ser reclassificado ou se há outra providência necessária.
Quais são os riscos de misturar as despesas
O primeiro risco é gerencial: a empresa deixa de saber seu lucro real. O segundo é contábil: ativos, passivos e despesas podem ficar incorretos. O terceiro é tributário: pagamentos podem receber enquadramento diferente daquele utilizado pela empresa e despesas podem ser questionadas quando não atendem aos requisitos legais.
Há ainda impacto em crédito e avaliação empresarial. Um balanço com retiradas mal classificadas, despesas pessoais e saldos sem conciliação transmite uma imagem financeira diferente da realidade. Isso pode aparecer justamente quando a empresa precisa apresentar demonstrações a bancos, investidores ou compradores.
Como organizar a rotina financeira dos sócios
A solução mais eficiente é criar uma política simples e consistente. A conta PJ deve ser usada prioritariamente para movimentações empresariais. O sócio recebe suas retiradas devidamente classificadas e, a partir daí, paga suas despesas particulares na conta pessoal.
Quando houver pagamento excepcional feito pela empresa em nome do sócio, a contabilidade deve ser avisada e receber os documentos necessários. Da mesma forma, quando o sócio paga uma despesa empresarial com recursos próprios, o fato precisa ser identificado para que eventual reembolso ou obrigação seja registrado corretamente.
O que fazer se a empresa já misturou tudo
Não é necessário ignorar o problema. É possível iniciar uma revisão dos extratos, cartões, comprovantes e lançamentos para separar gastos empresariais de movimentações particulares. Quanto mais cedo a conciliação começar, menor tende a ser o volume de informações antigas que precisam ser reconstruídas.
A revisão deve considerar também pró-labore, distribuição de lucros, mútuos, reembolsos e saldos de sócios, evitando corrigir uma conta e criar inconsistência em outra.
Resumindo
A pergunta “empresa pode pagar despesas do sócio?” não deve ser respondida apenas olhando para o banco. O ponto central é identificar corretamente a natureza de cada saída e impedir que gastos particulares sejam tratados automaticamente como despesas empresariais. A Ceribelli Contabilidade pode revisar movimentações, conciliar contas de sócios, organizar pró-labore e distribuição de resultados e estruturar uma rotina financeira que separe com clareza o patrimônio da empresa do patrimônio pessoal.